

La fraude à l’assurance poursuit sa progression en France. En 2025, les assureurs ont identifié près de 947 millions d’euros de fraude.
Le montant a plus que doublé depuis 2020.
Au-delà des montants, le nouveau rapport de l’Agence pour la lutte contre la fraude à l’assurance (ALFA) confirme plusieurs tendances. La fraude documentaire reste très présente. Les organisations renforcent aussi leurs moyens humains et leurs compétences. Mais les niveaux de détection restent très variables selon les acteurs.
Décryptage des principaux enseignements du rapport de l'ALFA publié en juillet 2026.
Toujours plus de fraudes à l'assurance identifiées
En cinq ans, le montant des fraudes identifiées a plus que doublé
En 2025, les fraudes identifiées par les assureurs atteignent 946,3 millions d’euros. Le montant s’établissait à 409 millions d’euros en 2020.
La fraude identifiée a donc plus que doublé en cinq ans, avec une hausse de 131 %. La tendance récente reste également forte. Entre 2023 et 2025, les montants identifiés ont progressé de 36 %.
Le taux de fraude normalisé atteint désormais 1,27 % en moyenne.
Face à cette progression, les assureurs renforcent leurs dispositifs de lutte antifraude. Mais toutes les branches ne sont pas exposées de la même manière.
Des chiffres d’autant plus impressionnants que l’ALFA l’indique : ces chiffres sont à la fois partiels et déclaratifs.
La réalité dépasse donc sans doute les statistiques officielles.
L’IARD concentre toujours deux tiers des fraudes identifiées
Avec 627 millions d’euros de fraude identifiée, l’IARD concentre environ deux tiers du total en 2025.
Deux catégories représentent l’essentiel de ces fraudes. 'L’IRD, choses et multirisques' pèse 39 % de la fraude IARD. L’automobile en représente 37 %.
Pour analyser les évolutions, l’ALFA compare 2024 et 2025 à cohorte constante. Les trajectoires sont très différentes selon les branches :
📈Evolution (N vs N-1) des fraudes identifiées par type de risque :
Ces chiffres illustrent la diversité des risques. Ils montrent aussi l’importance d’adapter les contrôles aux spécificités de chaque activité.
Santé et Vie affichent les plus fortes proportions de montants payés à tort
Identifier une fraude est une chose. La détecter avant le paiement en est une autre.
En 2025, les montants payés à tort représentent environ 2,9 % des fraudes identifiées en IARD. Cette proportion atteint 3,2 % en Prévoyance et 19 % en Vie. En Santé, les montants classés comme payés à tort représentent au moins* 14,6 % de la fraude identifiée.
*Note méthodologique : en Santé, 28 % des montants identifiés dans le rapport ne peuvent pas être répartis fiablement entre détection avant et après paiement. Les montants payés à tort sont donc possiblement supérieurs à 14,6%.
📈Proportion des montants payés à tort, en 2025, par type de risque :
➡️Trois raisons peuvent expliquer le paiement à tort des dossiers frauduleux :
- Une détection a priori faillible
- Une déconnection entre le service LAF et service de gestion
- Une prise en charge et un processus de règlement trop automatisés
Dans tous les cas, le paiement à tort met l’assureur face à la problématique du recouvrement des sommes (et des capacités légales pour le faire). Un processus à la fois long, complexe et aux résultats incertains. D’où l’importance pour les assureurs d’être en mesure de détecter les suspicions au plus tôt et de disposer d’un système piloté de blocage des règlements en cas de détection d’anomalies
La fraude documentaire reste au cœur des principaux schémas de fraude
Le constat est très clair. La fraude documentaire figure parmi les principales tendances observées dans toutes les grandes branches d’assurance.
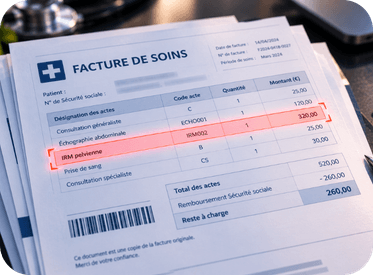
Faux justificatifs, fausses factures, ordonnances falsifiées ou faux RIB restent des supports privilégiés de fraude.
Une tendance de fond, amplifiée par ailleurs ces dernières années avec l’avènement de l’IA générative et la vente de kits de faux documents prêt à l’emploi sur les réseaux sociaux.
"En tendance, on enregistre une fraude documentaire, une professionnalisation de la fraude et un essor des réseaux sociaux comme vecteurs"
➡️La lutte contre la fraude documentaire reste bien un sujet incontournable. D’autant que les documents falsifiés ou faux sont en réalité inhérents aux autres modes opératoires. Que l’on parle de « fraude sur les réseaux sociaux », « fraude en bande organisée » ou de « fraude sur le 100% santé », tous ces modes opératoires reposent souvent sur la production de documents.
Cette évolution renforce un enjeu majeur pour les assureurs. Il ne suffit plus de lire et d’extraire les données d’un document. Il faut aussi en contrôler la fiabilité et l'authenticité.
Cela suppose de rechercher des incohérences, des falsifications ou des manipulations. Les informations du document doivent aussi être croisées avec les données disponibles dans le dossier.
La lutte contre la fraude se structure et s'industrialise
Face à l’augmentation des fraudes, les assureurs investissent davantage dans leurs dispositifs. Le rapport 2025 permet désormais de mesurer les moyens humains mobilisés.
Des moyens humains significatifs consacrés à la lutte antifraude
➡️Les effectifs dédiés varient fortement selon les branches.
Les organisations répondantes déclarent en moyenne* :
Ces équipes assurent différentes missions. Elles interviennent dans la détection, l’investigation, le pilotage et l’analyse des fraudes.
*Ces données restent des ordres de grandeur. Les méthodes de comptabilisation des ETP peuvent varier selon les organisations.
➡️L’organisation reste par ailleurs largement internalisée.
74 % des organisations IARD fonctionnent exclusivement en interne. Cette proportion atteint 77 % en Prévoyance, 68 % en Santé et 86 % en Vie.
IA et fraude documentaire au cœur des besoins de formation
L’investissement ne concerne pas uniquement les effectifs. Les assureurs développent également les compétences de leurs équipes. En 2025, 867 professionnels ont été formés par l’ALFA. Depuis 2019, leur nombre atteint 3 843.
➡️Deux thématiques arrivent en tête des formations suivies :
-
IA génératives et lutte antifraude
-
fraude documentaire
Ce résultat n’a rien d’anodin. Il reflète l’évolution rapide des techniques employées par les fraudeurs. L’IA générative facilite désormais la création ou la modification de contenus réalistes. Elle augmente ainsi la difficulté des contrôles réalisés uniquement à l’œil humain.
Des écarts de performance qui interrogent la maturité des dispositifs
Mobiliser davantage de spécialistes est indispensable. Mais les moyens humains ne suffisent pas à expliquer l’efficacité d’un dispositif.
➡️L’ALFA relève de très fortes disparités dans les montants de fraude détectés par ETP.
Ces écarts doivent être interprétés avec prudence. Les portefeuilles, les activités et les organisations ne sont pas directement comparables. Mais l’ALFA souligne plusieurs facteurs possibles. Elle mentionne notamment l’organisation, la maturité, l’automatisation et l’outillage des dispositifs antifraude.
C’est un point déterminant. Renforcer les équipes constitue une première réponse. Il faut aussi leur donner les moyens de traiter efficacement des volumes importants.
L’enjeu consiste à automatiser les contrôles pertinents, croiser les signaux et concentrer l’expertise humaine sur les dossiers suspects.
Quelles recommandations pour mieux lutter contre la fraude ?
La fraude évolue vite. Les moyens de lutte doivent évoluer au même rythme.
Détecter la fraude avant le paiement
Le premier enjeu consiste à déplacer les contrôles le plus en amont possible.
Un dossier suspect détecté avant règlement peut être bloqué ou orienté vers un contrôle approfondi. Une fraude identifiée après paiement impose souvent une démarche de recouvrement.
La détection doit donc intervenir directement dans les parcours de traitement. Elle ne peut plus fonctionner comme un contrôle séparé réalisé uniquement a posteriori.
Industrialiser les contrôles sans multiplier les faux positifs
L’automatisation permet d’analyser davantage de dossiers. Mais elle ne doit pas bloquer systématiquement les dossiers présentant la moindre anomalie.
Attention dès lors au problème des faux positifs (alertes lancées à tort) qui impactent à la fois la rentabilité de la LAF et de la relation client. Un dispositif efficace doit combiner différents signaux d'alertes (humain, IA, document, data). C'est ce qui permet de renforcer la puissance d’un signalement et de fiabiliser les alertes.
L’objectif n’est pas d’automatiser la décision finale. Il est d’automatiser la détection pour mieux orienter l’expertise humaine.
Lutter contre la fraude en bande organisée
Enfin, aucun assureur ne dispose seul de toutes les informations nécessaires pour lutter contre la fraude.
La coopération entre acteurs devient donc un levier essentiel. En 2025, 27 916 circulaires inter-assurances ont été échangées, soit une hausse de 14,7 %. L’ALFA développe aussi ses collaborations avec d’autres acteurs publics et privés.
Ces initiatives répondent à une réalité simple. Une fraude invisible à l’échelle d’un assureur peut devenir détectable lorsque les informations sont croisées.
"Face à l’accélération de la fraude, les Deep Fake de documents générés par l’IA ou la vente de kits sur les réseaux sociaux, il n’est plus réaliste de lutter seul. La LAF se doit d’entrer dans une nouvelle ère de collaboration entre acteurs : l’ère de la Fraud Intelligence !"
Cette logique de mutualisation peut aussi s’appliquer directement à la fraude documentaire. C’est précisément l’approche retenue par AITECA avec Base M+, son référentiel mutualisé d’empreintes documentaires dédié au secteur assurantiel.
Chaque document analysé est transformé en empreinte numérique non réversible. Cette empreinte peut ensuite être comparée à celles déjà partagées par les organismes membres.
Ni le document ni les données personnelles ne sont mutualisés.
Ce mécanisme permet notamment d’identifier la réutilisation d’un même justificatif auprès de plusieurs organismes. Il peut même détecter un document authentique, mais réutilisé dans une démarche frauduleuse.
La lutte antifraude change ainsi d’échelle. Chaque acteur conserve ses propres capacités de détection, tout en bénéficiant de signaux issus d’un périmètre plus large.
Face à des fraudeurs mieux équipés et organisés, la réponse repose donc sur trois piliers : des équipes formées, des outils adaptés et une intelligence partagée.
Luttez contre la fraude, oui. Mais en bande organisée.